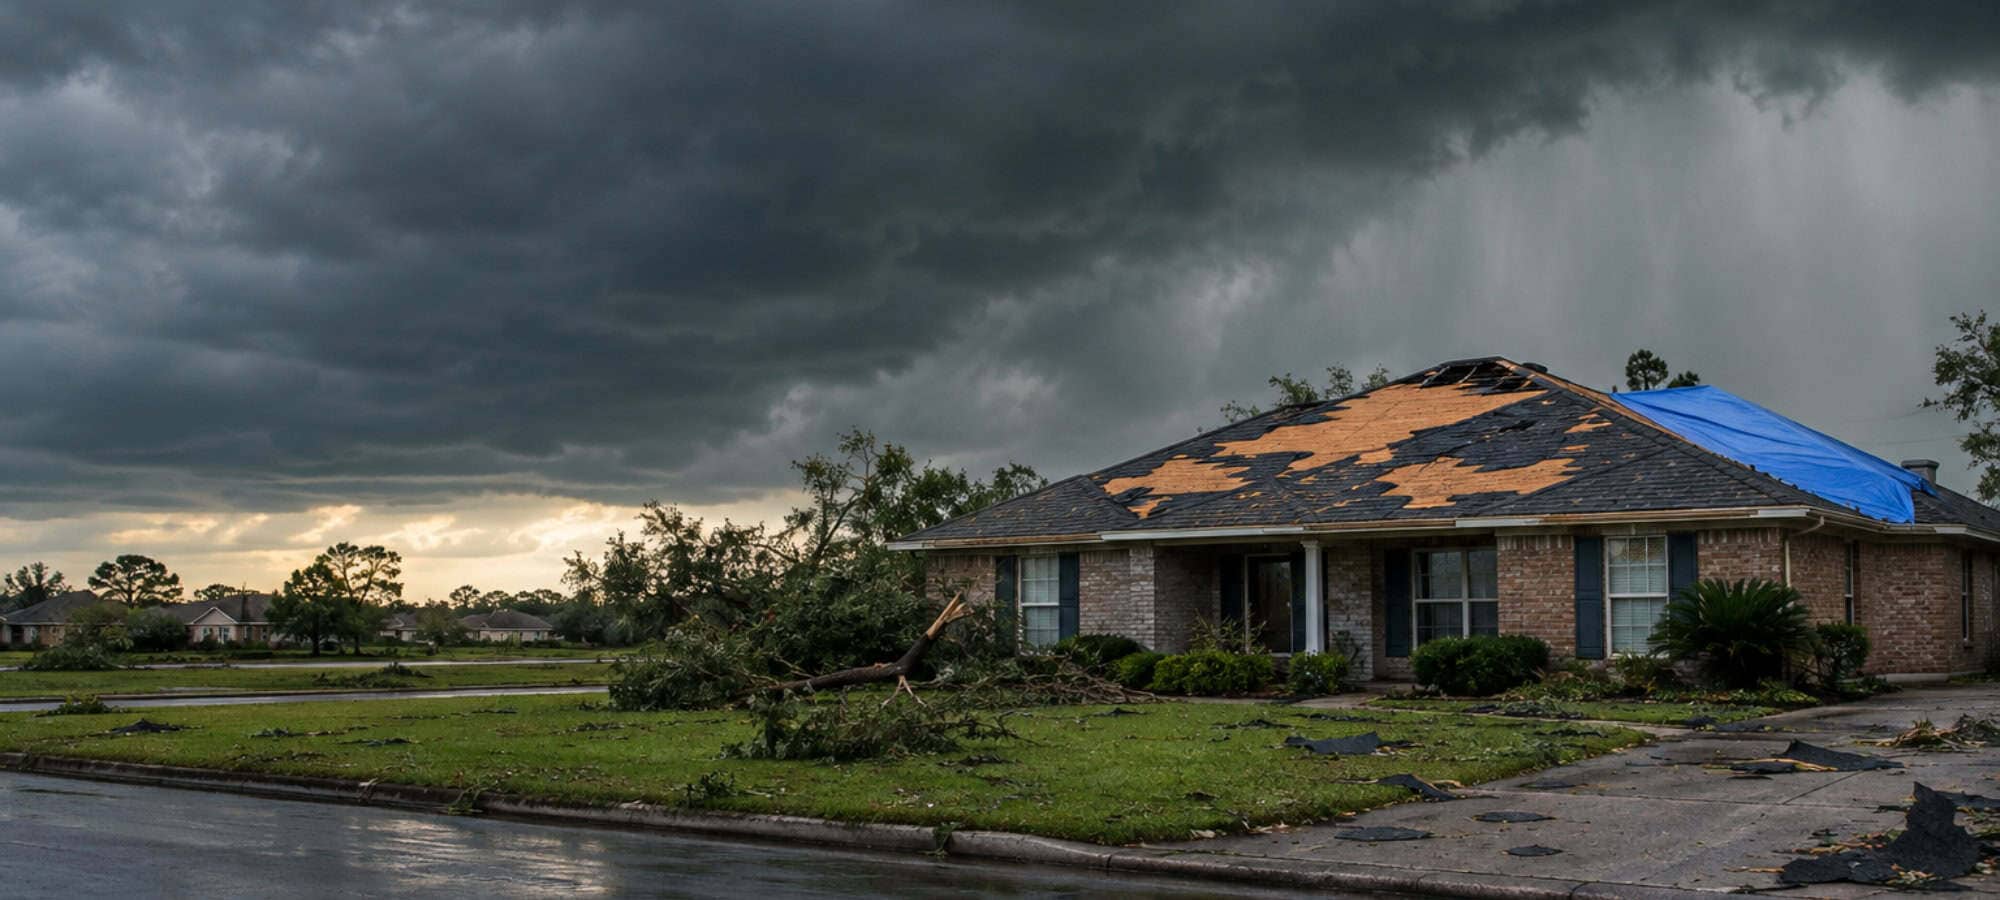
Daños por tormenta
¿Una tormenta dañó su techo? Esto es lo que debe hacer ahora.
Cada lluvia sobre un techo dañado es un daño nuevo. Cúbralo, documéntelo y pida hoy una cotización gratis a un techador local.
Si una tormenta dañó su techo, haga tres cosas hoy: fotografíe todo, detenga el agua con una lona o una reparación temporal y llame a su compañía de seguros. Después, no haga reparaciones permanentes ni firme nada hasta que haya hablado con su aseguradora y el ajustador haya visto el daño. Abajo están los cinco pasos, los plazos que la ley de Luisiana pone a su reclamo, cómo reconocer a un contratista oportunista y por qué un techo que el seguro ya va a reemplazar es la mejor oportunidad que tendrá de hacerlo FORTIFIED.
Haga estas cinco cosas ahora
- Fotografíe todo antes de limpiar. Tome fotos y video del daño, por dentro y por fuera, con la fecha y la hora activadas.
- Evite más daño. Cubra el techo con una lona o haga reparaciones temporales para que no entre el agua. Guarde cada recibo y una nota de lo que se hizo, porque el costo de las reparaciones temporales puede ser reembolsable según su póliza.
- Espere para las reparaciones permanentes. No reemplace el techo ni haga reparaciones permanentes hasta que el ajustador las autorice.
- Llame a su aseguradora y anote cada llamada. Apunte el nombre de la persona con quien habló y la fecha y la hora de cada llamada.
- No firme nada hasta hablar con su aseguradora. Ningún contrato y ninguna orden de trabajo, de nadie, antes de esa conversación.
Estos pasos vienen de las guías del Departamento de Seguros de Luisiana Cleaning Up After the Storm y su guía del seguro de vivienda (en inglés).
Hable con un techador local ahora.
Llame ahora: (504) 520-4274Por qué la lona no puede esperar
Su póliza le exige proteger la casa de más daños una vez que la tormenta la golpeó. Ese deber está escrito en la póliza estándar contra incendio de Luisiana (La. R.S. 22:1311). Un techo abierto deja entrar el agua a la cubierta, el aislamiento, los cielos rasos y los pisos, y cada lluvia después de la tormenta convierte un reclamo por el techo en uno más grande y en una pelea más larga. La solución es simple y está en sus manos: una lona hoy y un techador esta semana.
Los plazos que importan
- 30 días para empezar. Después de un desastre declarado, su aseguradora debe empezar a ajustar su reclamo dentro de los 30 días siguientes a su aviso de pérdida. El Comisionado de Seguros puede extender ese plazo hasta 30 días más (La. R.S. 22:1892(A)(3)).
- 60 días para pagar. Después de un desastre declarado, debe pagar lo que le debe por un reclamo de vivienda dentro de los 60 días siguientes a recibir una prueba de pérdida por escrito satisfactoria (La. R.S. 22:1892.2(A)(2)).
- 1 año para reconstruir. Después de un desastre declarado, con cobertura de costo de reemplazo, usted tiene 1 año desde la pérdida o desde el pago del seguro, lo que ocurra después, para terminar las reparaciones y recuperar la depreciación retenida (La. R.S. 22:1264(B)).
- 24 meses para demandar. Usted tiene 24 meses desde la pérdida para demandar con base en la póliza, y la póliza no puede acortar ese plazo (La. R.S. 22:1311 and R.S. 22:868(B)).
No lo deje para después.
Si el seguro va a reemplazar su techo, hágalo FORTIFIED
Un techo que de todos modos se va a quitar es el mejor momento para construirlo según el estándar FORTIFIED. El IBHS calcula que el costo adicional suele ser de $1,000 a $3,000 al cambiar el techo de una casa de 2,000 pies cuadrados. Es una cifra nacional, y una cotización en Luisiana puede ser distinta.
- Pregunte por el endoso FORTIFIED. La ley de Luisiana obliga a las aseguradoras de vivienda a ofrecer un endoso que mejora el techo al estándar FORTIFIED cuando un daño cubierto obliga a reemplazarlo (La. R.S. 22:1483.2). Pregunte a su aseguradora si su póliza lo tiene. No dé por hecho que una póliza sin ese endoso paga la mejora.
- La designación se paga sola. Un techo FORTIFIED le da derecho al descuento obligatorio en el seguro sobre la parte de viento de su prima.
- El crédito fiscal cuenta lo que usted paga. El crédito fiscal estatal por techo FORTIFIED se calcula sobre los costos calificados que usted paga de su bolsillo, hasta $10,000. No puede recibir el crédito y la subvención a la vez.
- La subvención puede cubrir la diferencia, con una condición. La subvención Fortify Homes puede pagar la diferencia entre el pago de su reclamo y el costo de un techo FORTIFIED, pero solo si lo aceptan en el programa antes de contratar a alguien o de empezar el trabajo. A agosto de 2026, la inscripción está cerrada.
Un evaluador FORTIFIED certificado tiene que documentar el techo mientras se instala, y desde el 1 de noviembre de 2025 tiene que instalarlo una compañía de techos con certificación FORTIFIED. Decida antes de que quiten el techo viejo.
Hable con un techador local ahora.
Llame ahora: (504) 520-4274Contratistas oportunistas: cómo reconocer a un techador de verdad
Después de una tormenta los camiones llegan rápido, y no todos son de techadores con licencia. Antes de firmar o pagarle a alguien, búsquelo en la consulta de licencias de contratistas de Luisiana y exíjale estas reglas.
- Revise la licencia. Un trabajo de techo en una casa con un valor de proyecto de $7,500 o más requiere una licencia de la Junta de Licencias para Contratistas de Luisiana (LSLBC) en la clasificación Residential Roofing o Residential Construction. Busque al techador en la consulta de licencias de la LSLBC antes de firmar.
- Nadie puede “cubrirle el deducible”. Un techador que le ofrece perdonar, pagar o reembolsar su deducible sin el consentimiento de su aseguradora está violando la ley de Luisiana (La. R.S. 51:451).
- No ceda su reclamo. Luisiana prohíbe los acuerdos de cesión de beneficios, los formularios que le pasan su reclamo de seguro a un contratista. Son nulos (La. R.S. 22:1275).
- Un techador no es su ajustador. Un contratista no puede ajustar su reclamo por usted como ajustador público ni anunciarse como “especialista en reclamos de seguros” (La. R.S. 37:2159.1).
- Mantenga el control del dinero. Pague con cheque o tarjeta de crédito, no en efectivo, para que quede un registro. No pague el costo completo por adelantado ni acepte un calendario de pagos basado en un pago grande antes del trabajo.
- Desconfíe de quien llega sin que lo llamen. El Departamento de Seguros recomienda desconfiar de cualquier persona a quien usted no contactó y que le ofrece hacer trabajos en su casa.
Una licencia y la certificación FORTIFIED son dos credenciales distintas. Si quiere que el techo se reconstruya FORTIFIED, busque también al techador en el directorio de profesionales FORTIFIED del IBHS. Para el resto de lo que debe preguntar, vea cómo elegir un contratista.
Lonas de emergencia y Operation Blue Roof
Después de un desastre mayor, el Cuerpo de Ingenieros del Ejército de EE. UU. puede activar Operation Blue Roof para FEMA, que cubre los techos dañados con una lámina reforzada hasta que se puedan hacer las reparaciones permanentes. Es gratis. Atiende viviendas principales y viviendas de alquiler ocupadas de forma permanente, no alquileres vacacionales, y solo funciona cuando FEMA le asigna la misión a pedido del estado. Consulte blueroof.gov para saber si hay una misión activa. El número es 1-888-ROOF-BLU (1-888-766-3258).
Si no, un techador cubre el techo con lona. Guarde el recibo, porque va con su reclamo.
Su deducible por huracán
Su póliza puede tener un deducible aparte para tormentas con nombre. El Departamento de Seguros dice que suele ser del 2 al 5 por ciento del valor asegurado de la casa. En una casa asegurada por $200,000, un deducible del 5 por ciento significa que los primeros $10,000 de reparaciones le tocan a usted.
Por ley de Luisiana se aplica una sola vez por año calendario, para todas las tormentas con nombre de ese año. Si llega una segunda tormenta, lo que usted ya pagó puede contar, y su aseguradora puede pedirle recibos para probarlo. Guárdelos.
FEMA y la SBA, en breve
La ayuda de FEMA cubre solo el daño que su seguro no cubre, así que primero se presenta el reclamo a la aseguradora. Los préstamos por desastre de la SBA permiten a los propietarios pedir hasta $500,000 para reparar o reemplazar su vivienda principal.
Por Louisiana Fortified HomesActualizado
¿Daños por tormenta? Ponga a un techador a trabajar esta semana.
Cuéntenos qué pasó y lo conectamos con un contratista con certificación FORTIFIED cerca de usted. Sin costo y sin compromiso. ¿Se está preparando para la próxima? Esto es lo que debe hacer antes de la tormenta.